
ماذا لو كنت متخذ القرار الاول ؟القطاع المالي والبنوك انطلاقاً من عدن والى اليمن
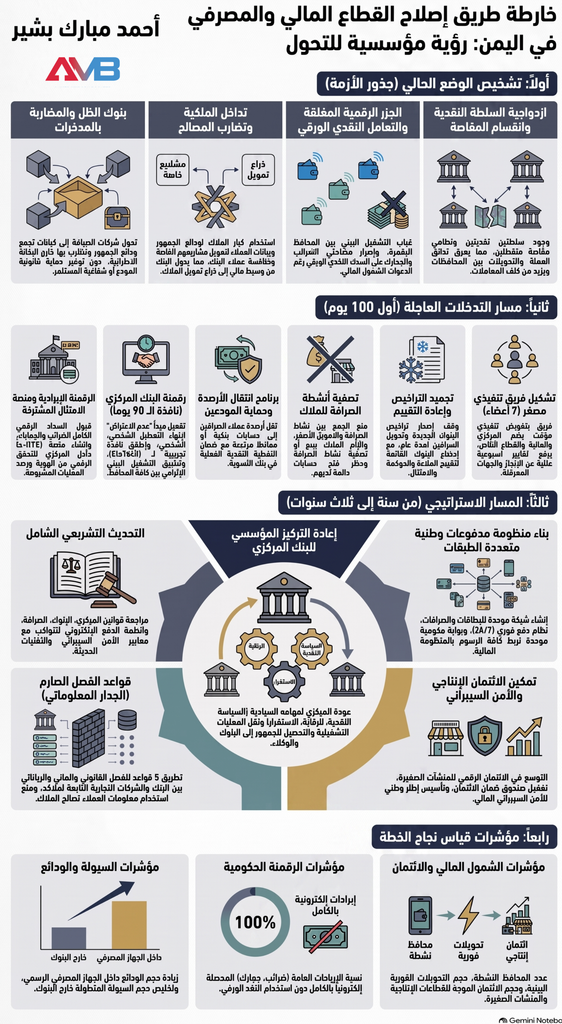
ماذا لو كنت متخذ القرار الاول ؟
القطاع المالي والبنوك انطلاقاً من عدن والى اليمن
العدد 57 مجلة الرابطة الاقتصادية ، اكتوبر 2026 ، صفحة 22
ماذا لو كنت متخذ القرار الاول ؟
القطاع المالي والبنوك انطلاقاً من عدن والى اليمن
مرحبتين،
في تاريخ 26 يونيو 2026، وضعت سؤالاً على صفحتي لتحريك التفكير الجمعي:
ماذا لو كنت متخذ القرار الأول للقطاع المالي والبنوك؟ ما خطتك؟ وماذا ستفعل؟
تلقيت مجموعة مهمة من الأفكار والملاحظات من عدد من الزملاء والأصدقاء:
ركز العزيزان عبدالله فرحان وعلي شيخ على البنية الرقمية: تحديث اللوائح، وإنشاء منصة موحدة للمدفوعات، والربط بالرقم الوطني والخدمات الحكومية، وتفعيل المقسم أو الشبكة الوطنية.
وركز الأعزاء أبو شلال بن الشيخ وصالح المنصوري وعلي العطاس على إصلاح البنك المركزي، وتوريد الإيرادات، وتوحيد السياسة النقدية، وتنظيم الصرافة، وإعادة الأموال إلى القطاع المصرفي، ونشر خطة اقتصادية قابلة للقياس.
وقدم العزيز أبو عماد الخميري تصوراً أوسع يجمع بين الاستقرار النقدي، والحوكمة، والشمول المالي، والتمويل الإسلامي، وتوجيه التمويل إلى الزراعة والصيد والصناعة والإسكان والمنشآت الصغيرة.
وأشار العزيز أسامة محمد إلى أهمية فهم سلوك السوق، واستخدام التقنيات الحديثة، وفرض سيادة القانون والمحاسبة.
وطرح العزيز أحمد علي باعباد فكرة إصدار عملة رقمية رسمية، واستبدال الأوراق النقدية الحالية تدريجياً.
وقدم العزيز خالد اليزيدي فكرة تأسيس صندوق سيادي أو تنموي مصغر، وإصدار سندات تنمية لاستيعاب السيولة وتوجيهها إلى مشروعات منتجة.
أما العزيز هاني الحبشي فقد اختصر خطته في كلمتين: “أقدم استقالتي”، وهي ربما أكثر الإجابات تعبيراً عن ثقل هذا الملف، لكنها لن تعفينا من محاولة التفكير فيه.
هذه الأفكار لا تمثل خطة واحدة متكاملة، وبعضها أهداف، وبعضها أدوات، وبعضها يحتاج إلى استقرار سياسي ومؤسسي غير متاح بعد، لكن أهميتها أنها تكشف مقدار القلق من وضع القطاع المالي، وتؤكد أن المشكلة لم تعد محصورة في سعر الصرف، بل في هندسة النظام المالي كله.
سبق أن تناولت هذا الموضوع بصورة أوسع في مقالي (ورقتي الشهرية) المنشور في العدد 49 من مجلة الرابطة الاقتصادية، بعنوان “إعادة هيكلة البنك المركزي اليمني والقطاع المصرفي”،
https://eaf-ye.com/admin/uploads/magazine/pdf/%D9%85%D8%AC%D9%84%D8%A9-%D8%A7%D9%84%D8%B1%D8%A7%D8%A8%D8%B7%D8%A9-%D8%A7%D9%84%D8%A7%D9%82%D8%AA%D8%B5%D8%A7%D8%AF%D9%8A%D8%A9-48-49_compressed.pdf
واقترحت فيه أن يعود البنك المركزي إلى موقع الحَكم لا اللاعب، وأن تنتقل الأعمال التشغيلية والتحصيل والصرف إلى البنوك والمؤسسات المالية، بينما يركز المركزي على السياسة النقدية والرقابة وأنظمة الدفع والتسوية وإدارة الاستقرار المالي.
لن أعيد هنا تفاصيل ذلك المقال، بل سأضع نفسي مباشرة في موقع متخذ القرار الأول، وأسأل:
ما القرارات التي سأتخذها منذ اليوم الأول؟
ما المشكلة ؟
• اليمن لا يعاني من نقص عددي في البنوك أو شركات الصرافة أو المحافظ الرقمية، بل يعاني من اختلاط الوظائف وغياب الحدود الفاصلة بين المؤسسات، مضافاً إليها تداعيات الانقسام النقدي وظهور سوقين بسعرين وهيكلين مختلفين.
• لدينا بنوك تجارية وإسلامية عديدة، لكنها عاجزة عن تعبئة المدخرات وتمويل الاقتصاد الحقيقي (شبه مشلولة ائتمانياً)، وفي المقابل، توسعت شركات الصرافة وتجاوزت نطاق بيع العملات وتحويل الأموال إلى فتح حسابات والاحتفاظ بأرصدة العملاء، حتى تحولت عملياً إلى “بنوك ظل” تدار خارج نطاق الرقابة الاحترازية، هي تجمع أموال الناس وتضارب بها، دون أن توفر للمودع حماية القانون، ولا للمستثمر شفافية العائد.
• جري دفع عدد من شركات الصرافة للتحول إلى بنوك تمويل أصغر، ومن ثم إلى بنوك شاملة، وكأن تغيير لوحة المحل يغير طبيعة المؤسسة، الصراف لا يتحول إلى مصرفي بمجرد الحصول على ورقة ترخيص، فالبنك يتطلب نموذج عمل مختلفاً كلياً، حوكمة واستقلالية قرار، وإدارة مخاطر وائتمان، وسيولة احتياطية، وحماية صارمة للمودعين، المشكلة ليست في النصوص التشريعية، فقرار مجلس إدارة البنك المركزي رقم (11/2/2022) المعدل للائحة التنفيذية لقانون بنوك التمويل الأصغر رقم (15) لسنة 2009 نص صراحة على عدم جواز الجمع بين نشاط الصرافة ونشاط التمويل الأصغر، وألزم المالكين بتصفية نشاط الصرافة خلال مدة محددة، فالتحدي الحقيقي يكمن في ضعف إنفاذ القانون والغطاء السياسي والتنفيذي للرقابة.
• وبرز حول بعض البنوك الناشئة توسع لمجموعات تجارية يملكها أو يسيطر عليها مؤسسو البنك وكبار مساهميه، في أنشطة غير مالية بعضها يقع في الأسواق نفسها التي يعمل فيها عملاء البنك، ولا تكمن المشكلة في حق المساهم في الاستثمار بأمواله، بل في احتمال انتقال التمويل أو الضمانات أو البيانات والفرص التجارية من البنك إلى شركات المجموعة، وتحول البنك من وسيط يخدم عملاءه إلى مصدر قوة مالية ومعلوماتية لمنافسين يملكهم أصحابه، فالعميل يقدم للبنك قوائمه ومورديه وأسعاره وتدفقاته المالية لكي يحصل على خدمة مصرفية، لا لكي يقدم دراسة سوق مجانية لمجموعة الملاك.
• على صعيد الشمول المالي، تظل المحافظ المعتمدة في نطاق مركزي عدن مرتبطة حصراً بالبنوك، كل بنك يبني بنية رقمية مغلقة ومستقلة، فتتكرر التكاليف والأنظمة وتظل المحافظ “جزراً معزولة” تعجز عن صناعة بيئة تكنولوجيا مالية (FinTech) حقيقية، ورغم أن البنك المركزي في عدن أدخل تحديثات هامة في يوليو 2025 لتعليمات النقود الإلكترونية تسمح للمؤسسات المالية غير البنكية بإصدار النقود الإلكترونية عبر الهاتف، إلا أن سرعة الترخيص والفتح الفعلي للمنافسة وتفعيل التشغيل البيني لا تزال تتسم بالبطء الشديد.
• أصبح سعر الصرف رقماً يعلن في النشرات اليومية دون أن يكون بالضرورة السعر “العادل” الذي ينفذ عنده المستورد عمليات الشراء الفعلية، السعر الذي لا تتوفر عنده التغطية النقدية هو “سعر وهمي”، صحيح أن اللجنة الوطنية لتنظيم وتمويل الواردات حققت تقدماً ملموساً (حيث أعلن البنك المركزي إقرار طلبات تمويل تجاوزت 3 مليارات دولار خلال الأشهر الخمسة الأولى من عام 2026 عبر منصة إلكترونية)، ولكن حجم التمويل المعلن لا يغني عن إجابة أسئلة السوق: كم طلباً عولج فعلياً؟ كم استغرق الوقت؟ وما هو السعر الحقيقي الذي دفعه التاجر للحصول على العملة ؟ وهل اضطر للجوء إلى السوق الموازية لتغطية الفوارق؟
• في الوقت الذي نتحدث فيه عن الرقمنة والشمول المالي، لا تزال مؤسسات الضرائب والجمارك والخدمات الحكومية تصر على التعامل بالنقد الورقي أو الشيكات المقيدة بتعقيدات مدين ودائن، فكيف ندعو المواطن والتاجر للتحول الرقمي، ثم نلزم التاجر بحمل حقائب النقد لتوريد الجمارك أو الضرائب. #هبل_تايم
• أخيراً، لا يمكن لمتخذ القرار أن يتجاهل وجود سلطتين نقديتين، ونظامي مقاصة منفصلين، وتوقف تدفق العملة بين المحافظات، أي خطة لا تأخذ بالاعتبار كيفية التعامل مع ” المقاصة الوطنية” وتسهيل تحويلات المواطنين والشركات بين المحافظات باقل كلفة وأعلى شفافية ستكون مجرد معالجة قاصرة لا تتعدى الحدود الجغرافية لعدن.
بناءً على هذا.. ماذا سأفعل منذ اليوم الأول لو كنت متخذ القرار الأول؟
أولاً: مسار التدخلات العاجلة
بالتأكيد لن ابدأ من الصفر، ولن أقدم وعداً بحل جميع الاختلالات التراكمية خلال مئة يوم، فهذا وعد غير منطقي ولا واقعي، لكن سأركز على هدفي الأساسي باستخدام القوانين والصلاحيات القائمة لإيقاف المخالفات الأكثر خطورة، وحماية أموال العملاء، وإعادة تنظيم السوق، وتهيئة القطاع للانتقال نحو بيئة مالية مستقرة وكفؤة.
وسيتم هذا التحرك من خلال مجلس إدارة البنك المركزي، وبالتنسيق مع الحكومة ووزارة المالية والجهات ذات العلاقة، مع الامتثال الكامل لاستقلالية البنك المركزي بموجب أحكام القانون رقم (14) لسنة 2000، وعدم تحويله إلى إدارة تشغيلية تابعة للسلطة التنفيذية.
سأعمل في مسار المئة يوم العاجل على ما يلي:
- سأصدر قراراً بتشكيل “فريق تنفيذي مصغر” لا يتجاوز عدد أعضائه سبعة أعضاء، يضم ممثلين عن البنك المركزي، وزارة المالية، وزارة الصناعة والتجارة، خبرات مصرفية وتقنية مستقلة، وممثلاً عن القطاع المصرفي الخاص، يمنح الفريق تفويضاً تنفيذياً لمدة 100 يوم قابلة للتجديد بناءً على مؤشرات إنجاز واضحة (KPIs)، سيعمل الفريق على تنفيذ قرارات الحُزم العاجلة، لا إعداد دراسات جديدة، و يرفع الفريق تقريراً أسبوعياً يوضح: ما الذي نُفذ؟ ما الذي تعطل؟ ومن الجهة أو الشخص المتسبب في التعطيل؟
- سأصدر قراراً بمنع التوسع العشوائي في السوق عبر تجميد التراخيص لمدة سنة كاملة، يشمل:
أ. إيقاف إصدار تراخيص بنوك جديدة.
ب. إيقاف تحويل شركات الصرافة إلى بنوك تمويل أصغر.
ج. إيقاف ترقية بنوك التمويل الأصغر إلى بنوك تجارية أو إسلامية شاملة.
د. إيقاف أي توسعات غير مبررة للفروع حتى مراجعة سلامة المركز المالي للمؤسسة. - خلال هذه الفترة، ستخضع جميع البنوك (وبالأخص الناشئة منها) لتقييم شامل وفق أربعة معايير رئيسية:
أ. كفاية رأس المال والسيولة عبر التأكد من ملاءة البنك وقدرته على مواجهة الصدمات.
ب. سلامة الحوكمة ومصادر الأموال عبر التدقيق في ملكية المؤسسة ومدى فصل الإدارة عن الملكية.
ج. نموذج العمل والائتمان عبر وجود نموذج حقيقي لمنح التمويل والوساطة المصرفية، لا مجرد شاشة مضاربة.
د. الامتثال وحماية العملاء بمدى الالتزام بقواعد مكافحة غسل الأموال وحماية حقوق المودعين. - إن إنقاذ القطاع المالي يستدعي التنفيذ الصارم لقرار مجلس إدارة البنك المركزي رقم (11/2/2022) المعدل للائحة التنفيذية لقانون بنوك التمويل الأصغر، والذي يمنع الجمع بين نشاط الصرافة والنشاط المصرفي، وبناء عليه: يُلزم كل مساهم أو مؤسس في بنك تمويل أصغر لا يزال يمتلك شركة صرافة بتقديم خطة ملزمة لتصفية أو بيع نشاط الصرافة. ويحظر على شركات الصرافة:
أ. فتح حسابات دائمة للعملاء.
ب. الاحتفاظ بأرصدة دائنة تتجاوز حاجة تنفيذ عملية الحوالة.
ج. استخدام أموال العملاء في المضاربة أو أي نشاط استثماري.
د. تقديم أي منتجات تمويلية أو ادخارية دون ترخيص مصرفي كامل. - ولتجنب حدوث موجة سحب جماعي أو تعميق أزمة السيولة، لن نلغي الحسابات فجأة أو نلزم بالدفع النقدي الفوري، بل سيطبق برنامج انتقالي يشمل:
أ. حصر ومطابقة الأرصدة وفصل مقابلها النقدي عن أموال شركات الصرافة الخاصة.
ب. نقل الأرصدة (بعد إبلاغ العملاء ومنحهم حق الاختيار) إلى حسابات بنكية أو محافظ رقمية مرخصة باسم العميل.
ج. لا يقبل أي انتقال دفتري لا يرافقه تحويل فعلي للمبالغ النقدية إلى بنك التسوية.
د. يتحمل الصراف وملاكه أي عجز بين أرصدة العملاء والسيولة الفعلية المتاحة.
ه. يتم اختيار البنوك المُستقبلة لأموال العملاء وفق الملاءة، والسيولة، والحوكمة، وبناء على اختيار العملاء، فأموال الناس ودائع واجبة الحماية وليست رأسمالاً مجانياً لتمويل بنوك جديدة.
و. تشكيل لجنة مستقلة من خبرات قانونية ومحاسبية ورقابية لتدقيق الأموال واسترداد الحقوق والثروات الناتجة عن الاستيلاء غير المشروع وإحالة المخالفين للقضاء. - خلال أول 15 يوماً، سأصدر قراراً بإعادة تنظيم جميع الإجراءات والموافقات التي تطلبها البنوك من البنك المركزي:
أ. إلغاء ارتباط الموافقات بتوقيع شخص واحد أو وجوده في مكتبه.
ب. تحديد مدة زمنية محددة للبت في الطلبات.
ج. تفعيل مبدأ “عدم الاعتراض” في الحالات التي يتيحها القانون، يعتبر عدم رد البنك المركزي خلال المهلة بمثابة موافقة.
o هذا الإجراء ينهي تحول الموافقات الرقابية إلى مساومات شخصية أو رسائل شفهية تضيع معها المسؤولية أو مصدر (لابتزاز) البنوك. - خلال 60 يوماً، سأفتح نافذة ترخيص تجريبية للمؤسسات المالية غير البنكية وشركات التقنية المالية (FinTech) لتقديم خدمات النقود الإلكترونية، والمحافظ الرقمية، وبوابات الدفع، وخدمات الوكلاء، استناداً إلى قانون أنظمة الدفع رقم (40) لسنة 2006، وتعليمات 2022، وتعديلات يوليو 2025، سيُسمح لشركات الاتصالات بالدخول للشريحة المالية عبر شركة تابعة مستقلة مالياً وقانونياً، بشروط:
أ. فصل أموال المحافظ كلياً عن ميزانية شركة الاتصالات الأم.
ب. تغطية النقود الإلكترونية بنسبة 100% في حسابات محمية لدى بنوك التسوية.
ج. منع استخدام أموال المحافظ في الإقراض أو الاستثمار.
د. عدم حصر الخدمة بمشتركي خطوط الشركة، ومنع استخدام التحكم بالشبكات وشرائح (USSD) لإعاقة المحافظ أو التطبيقات المنافسة. - سيتم اعتماد حسابات متدرجة للمحفظة بحسب متطلبات “اعرف عميلك” (e-KYC):
أ. محفظة صغيرة: برقم الهاتف والبطاقة الشخصية.
ب. محفظة متوسطة: ببيانات إضافية أو ربط بحساب بنكي.
ج. حسابات تجارية: لخضوع أعلى ومتطلبات ربط بنكي. - سأمنح البنوك والمحافظ مهلة 90 يوماً للتطبيق الفعلي للتشغيل البيني، بحيث يستطيع العميل التحويل بين أي محفظة أو بنك فجأة ودون قيود، من خلال:
أ. اعتماد رمز دفع وطني موحد.
ب. تنفيذ التحويلات الفورية بسقوف رسوم معلنة ومحددة.
ج. إخضاع عمليات التسوية للمركزي مباشرة. - خلال 30 يوماً، سأكلف جهة تدقيق مستقلة بمراجعة وضع “شركة الشبكة الموحدة للأموال” و”الشركة اليمنية للمدفوعات والمقاصة”، وفي غضون 100 يوم، سيصدر مجلس إدارة البنك المركزي الإطار الانتقالي للبنية الوطنية للمدفوعات:
أ. منع إجبار أي مؤسسة على المرور عبر شركة احتكارية واحدة.
ب. عدم السماح للشركات المشغلة بأن يتحكم ملاكها (سواء كانوا بنوكاً أو صرافين) في تسعير أو قبول المنافسين.
ج. تتموضع كمشارك أو مزود خدمة في المنظومة، وليست بوابة إجبارية تفرض جباية على حركة الأموال.
o فلا يمكن أن ننتقل من اقتصاد الدكاكين إلى مركز تجاري يملكه أصحاب الدكاكين أنفسهم ليتحكموا في السوق. - توجيه كافة الجهود والموارد الفنية والمالية نحو رقمنة الريال الحالي عبر تفعيل البنية التحتية للمدفوعات الفورية والمقسم الوطني بدلاً من خوض تجارب فنية معقدة في غير أوانها.
- تطوير عمل اللجنة الوطنية لتمويل الواردات وتحويل عملها إلى منصة شفافة بتقرير أسبوعي يعلن الطلبات، والتمويل، ومدة الانتظار، وسعر المصارفة الفعلي، فالتاجر المستوفي للشروط لابد أن يحصل على العملة بالسعر المعلن أو يوضع في قائمة انتظار شفافة، بدلاً من توجيهه للذهاب للسوق الموازية لشراء الدولار بسعر أعلى، كما ستُعاد الاعتمادات المستندية تدريجياً إلى قنوات البنوك، ليقتصر دور الصرافين على وكلاء توريد وتحويل وفق سقوف محددة.
- بالتنسيق بين وزارة المالية والبنك المركزي:
أ. قبول السداد الرقمي الملزم والكامل للضرائب والجمارك والرسوم عبر التحويل، الشيكات، المحافظ، ونقاط البيع.
ب. إلغاء اشتراط دفع جزء نقداً وجزء بشيك فوراً، فالاعتراف بالشيك أداة دفع قانونية أساس النزاهة المصرفية.
ج. يدفع المواطن/التاجر رقمياً ويحصل على إيصال حكومي فوراً، تجمع المبالغ في حسابات تحصيل لدى البنوك، وتجمع تلقائياً بنهاية اليوم إلى حساب الخزينة الموحد لدى البنك المركزي. - لمنع تحول متطلبات مكافحة غسل الأموال وحظر تمويل الإرهاب إلى عبء يعطل الشمول المالي أو يرهق البنوك الصغرى، سأنشئ داخل البنك المركزي منصة مشتركة للامتثال تساعد المؤسسات في:
أ. التحقق الرقمي من الهوية بالسجل المدني (e-KYC)،
ب. وفحص قوائم العقوبات والرصد الآلي للعمليات المشبوهة،
ج. و تطبيق العناية الواجبة المتدرجة حسب مخاطر وتدرج الحساب،
- فالامتثال حارس بوابة، لكنه ليس البنك.
- سأوجه البنك المركزي خلال أول ستين يوماً إلى إعداد خريطة كاملة للمستفيدين الحقيقيين والمجموعات التجارية المرتبطة بكل بنك وخاصة الناشئة، بما يشمل الشركات التي يملكها أو يسيطر عليها المؤسسون وكبار المساهمين وأعضاء مجلس الإدارة، مع مراجعة التمويلات والاعتمادات والضمانات والعقود التي حصلت عليها تلك الشركات من البنك، وإلى حين انتهاء المراجعة، ستخضع أي تعاملات جديدة جوهرية مع الأطراف المرتبطة لموافقة مستقلة داخل البنك، مع تنحي أصحاب المصلحة، وإشعار البنك المركزي، كما سيحظر فوراً استخدام بيانات العملاء أو معلومات مورديهم أو تدفقاتهم التجارية لصالح الملاك أو شركاتهم، مع إنشاء سجل إلكتروني يحدد من اطلع على بيانات كل عميل. هذه الإجراءات لا تستهدف منع أصحاب البنوك من الاستثمار بأموالهم الخاصة، وإنما التأكد من أن البنك لا يتحول إلى ذراع تمويل أو معلومات للمجموعة التجارية التابعة لمؤسسيه، وأن أموال المودعين ومعلومات العملاء لا تستخدم لبناء مشروعات خاصة أو منافسة للعملاء.
ثانياً: المسار الاستراتيجي من سنة إلى ثلاث سنوات
بعد إيقاف الاختلالات العاجلة خلال المئة يوم الأولى، لن نكتفي بترميم اللوائح القائمة، لأن عدداً كبيراً منها بُني لسوق قديم كانت فيه الخدمة المصرفية تعني فرعاً وخزنة وشيكاً ورقية، المطلوب لليوم وفي المستقبل إعادة هندسة شاملة تحدد الوظائف والأنشطة والمخاطر، وتسمح بظهور نماذج مالية جديدة دون التضحية بحقوق العملاء أو الاستقرار المالي، وسيتم وضع استراتيجية عمل على التالي: - سأعمل على إعادة التركيز المؤسسي للبنك المركزي بموجب قانون البنك المركزي رقم (14) لسنة 2000 ليتحول كلياً نحو مهامه السيادية وتشمل:
السياسة النقدية والاستقرار المالي.
الرقابة المصرفية والإشراف على الأسواق المالية.
إدارة الاحتياطيات والنقد الأجنبي.
المقاصة والتسوية وأنظمة الدفع.
حماية المستهلك المالي.
الأمن السيبراني والمرونة التشغيلية.
البيانات والبحوث والرقابة التقنية.
o وسأنقل التحصيل والصرف وخدمة الجمهور تدريجياً من فروع البنك المركزي إلى البنوك والوكلاء ومقدمي خدمات الدفع، مع بقاء الحسابات السيادية والتسوية النهائية لدى المركزي، هذا هو جوهر التصور الذي قدمته في مقالي السابق في العدد 49 من مجلة الرابطة: أن يعود البنك المركزي إلى وظيفته السيادية، وأن تنتقل السيطرة من النافذة والخزنة إلى النظام والبيانات. - وسيتم العمل على مراجعة وتحديث حزمة التشريعات المالية، وفق مبدأ: (النشاط الواحد والمخاطر الواحدة تخضع لقواعد تنظيمية متقاربة، مهما اختلف اسم المؤسسة أو التقنية المستخدمة) وفي مقدمة تلك القوانين:
قانون البنك المركزي.
قانون البنوك.
قانون الصرافة.
قانون بنوك التمويل الأصغر.
قانون أنظمة الدفع والعمليات المالية والمصرفية الإلكترونية.
لوائح النقود الإلكترونية والوكلاء وحماية المستهلك.
قواعد الأمن السيبراني والاستعانة بمقدمي الخدمات الخارجيين. - سأعيد هيكلة قطاع الرقابة المصرفية بحيث ينتقل من الموافقات الفردية المتفرقة إلى رقابة مؤسسية قائمة على المخاطر، تفصل بين وضع السياسات ودراسة الطلبات والرقابة الميدانية والجزاءات والتظلمات، كما سأفصل بين الرقابة والمصالح، فالموظف الذي تربطه مصلحة ببنك لن يشارك في ملفه، والعلاقة مع المؤسسات الخاضعة للرقابة ستكون علاقة نظامية موثقة، لا علاقة أشخاص، فالمركزي الذي يطالب البنوك بالحوكمة يجب أن يبدأ بحوكمة قراره الرقابي أولاً.
- سأبني منظومة وطنية متعددة الطبقات، لا تطبيقاً أو شركة واحدة، وتشمل:
أ. شبكة توحد قبول بطاقات البنوك، وأجهزة الصراف الآلي (ATM)، ونقاط البيع (POS)، وتطبيقات الأجهزة الذكية، بحيث يستطيع المواطن الدفع بأي أداة دون إجبار التاجر على اقتناء جهاز مستقل لكل بنك.
ب. نظام المدفوعات الفورية ، والذي يعمل على مدار الساعة والاسبوع (24/7) لتنفيذ التحويلات الفورية بين كافة الحسابات والمحافظ باستخدام رقم الهاتف، الرقم الوطني، أو رمز (QR).
ج. نظام التسوية الإجمالية الفورية والمقاصة، والذ سيعمل على مقاصة المعاملات بين المؤسسات، بينما تتم التسوية النهائية الحصرية داخل حسابات المؤسسات لدى البنك المركزي.
د. بوابة حكومية موحدة، تربط الضرائب والجمارك والرسوم والمرتبات والمعاشات والمساعدات الاجتماعية بالمنظومة المالية.
o وستكون جميع هذه الطبقات قابلة للتشغيل البيني، بحيث تصبح المحفظة أو التطبيق أو البطاقة مجرد واجهة وصول، وليست جزيرة مالية مغلقة. - سأنشئ إطاراً لتراخيص واضحة وخدمات المصرفية المفتوحة:
o بما يسمح بتمييز دقيق في الشروط ومتطلبات رأس المال بين: البنك التقليدي، البنك الرقمي، بنك التمويل الأصغر، مؤسسة النقود الإلكترونية، ومزودي خدمات الدفع والتجميع المالي.
o ويتم إلزام البنوك بفتح واجهات برمجة التطبيقات (APIs) الآمنة، مما يسمح لشركات التقنية المالية (FinTech) والتطبيقات الرقمية بتقديم خدمات مالية مبتكرة ومبسطة للجمهور مع بقاء المسؤولية الائتمانية والرقابية لدى البنك المرخص. - عدم الاقتصار على رقمنة المدفوعات، بل التوسع في تطوير التمويل والائتمان الرقمي الموجه للقطاعات الإنتاجية: من ذلك تمويل المنشآت الصغيرة والمتوسطة، وسلاسل القيمة الزراعية والسمكية، والتمويل الأصغر والإسلامي الرقمي، وتمويل المعدات، مع نظام يستخدم بيانات الحركة المالية المصرح بها لتقييم المخاطر بدلاً من الضمانات العقارية المعقدة. ومن أجل ان يتم تمكين الائتمان:
أ. تفعيل وتوسيع “صندوق ضمان الائتمان للمنشآت الصغيرة والمتوسطة”.
ب. إنشاء السجل الوطني للضمانات المنقولة وتطوير “مكتب الاستعلام الائتماني”.
ج. إصدار صكوك تنموية استثمارية مرتبطة بمشاريع إنتاجية ذات إيرادات قابلة للقياس.
د. اشتراط حماية المستهلك الفائقة لمنع تحول الهاتف إلى مصيدة ديون. - سأصدر إطاراً رقابياً متكاملاً للمجموعات المالية والتجارية المرتبطة بالبنوك، يفصل بوضوح بين البنك والمشروعات التجارية للملاك، ويخضع المجموعة لرقابة مجمعة تكشف المخاطر والتمويلات والتدفقات بين جميع الشركات المرتبطة بالمستفيد الحقيقي نفسه. وسيقوم الإطار على خمس قواعد رئيسية:
أ. تعريف واسع وشفاف للأطراف المرتبطة والمستفيد الحقيقي، بحيث لا يمكن تجاوز الرقابة بتوزيع الملكية بين شركات أو أقارب أو واجهات مختلفة.
ب. الفصل القانوني والمالي والتشغيلي بين البنك والشركات التجارية للملاك، بما يشمل رأس المال والموظفين والأنظمة والبيانات والعلامات التجارية.
ج. وضع حدود فردية وإجمالية لتمويل الأطراف المرتبطة، وإلزامها بالحصول على التمويل بشروط السوق نفسها التي يحصل عليها أي عميل مستقل، مع تقييم ائتماني وموافقة مستقلة وإفصاح كامل.
د. إنشاء جدار معلومات ملزم يحظر انتقال بيانات العملاء ومورديهم وأسعارهم وتدفقاتهم إلى شركات المجموعة، ويجعل أي استخدام غير مشروع لهذه البيانات مخالفة تستوجب المساءلة والتعويض عند ثبوت الضرر.
ه. تطوير الرقابة المجمعة بحيث لا يراقب البنك المركزي البنك وحده، بل يراقب كذلك المخاطر التي يمكن أن تنتقل إليه من المجموعة التجارية المحيطة به.
o فالرخصة المصرفية لا تمنح أصحاب البنك نافذة لاكتشاف فرص عملائهم ثم منافستهم عليها، ولا تجعل ودائع الجمهور رأسمالاً مجانياً لبناء مجموعاتهم التجارية، ومن حق المؤسسين أن يستثمروا بأموالهم، لكن البنك يجب أن يبقى مؤسسة مستقلة تخدم جميع عملائها بعدالة، لا ذراع تمويل ومعلومات للملاك. - لن ينجح بنك رقمي أو محفظة أو BaaS في بيئة لا تستطيع حماية البيانات أو استعادة الخدمة بعد التعطل. لذلك سأؤسس إطاراً وطنياً للأمن السيبراني المالي ، بما يضمن سلامة البيانات والمعاملات، وبما يشمل:
أ. إنشاء مركز عمليات أمنية مشترك للقطاع المالي.
ب. إقرار معايير التشفير، وإدارة الهوية، واختبارات الاختراق الدورية .
ج. فرض خطط التعافي من الكوارث (DRP)، واستمرارية الأعمال عند انقطاع الاتصالات والكهرباء، وإلزامية الإبلاغ الفوري عن الحوادث السيبرانية. - توقيع اتفاق معلن بين وزارة المالية والبنك المركزي لوضع حد لـ “الانكشاف المالي” ووقف التمويل المباشر للعجز، بما يشمل:
أ. وضع سقف قانوني حازم لتمويل الحكومة، ووقف السحب على المكشوف غير المنضبط.
ب. اعتماد خطة تدفقات نقدية شهرية للحكومة، وإدارة حساب الخزينة الموحد.
ج. جدول زمني لتسوية المديونيات المتبادلة بين الحكومة والجهاز المصرفي.
o فلا يمكن مطالبة البنك المركزي بتثبيت أسعار الصرف، ثم تكليفه في الوقت نفسه بتمويل العجز وتغطية المرتبات والكهرباء وتوفير الدولار.
كيف سأقيس نجاح الخطة؟
لن أقيس نجاح هذه الخطة بانخفاض مؤقت أو غير عادل لسعر الصرف، فسعر الصرف قد يتحرك في المدى القصير بالخوف أو القرار السياسي أو المضاربة المؤقتة، أما نجاح إعادة هيكلة القطاع المالي فيُقاس بمجموعة مؤشرات أداء رئيسية (KPIs) تُنشر دورياً وبكل شفافية للجمهور والسوق، ومن أبرزها:
زيادة حجم الودائع الفعلية التي تُستقطب داخل الجهاز المصرفي الرسمي.
انخفاض نسبة وحجم السيولة النقدية المتداولة خارج البنوك والمؤسسات المرخصة.
نسبة الإيرادات العامة (الضرائب والجمارك والرسوم) المحصلة إلكترونياً وبنكية بالكامل دون نقد ورقي.
عدد الحسابات والمحافظ الرقمية النشطة فعلياً.
نسبة وحجم التحويلات الفورية المنفذة بين مؤسسات مالية ومحافظ مختلفة دون قيود.
مدى انتشار أجهزة نقاط البيع (POS) وتوسع شبكة الوكلاء المعتمدين والمستقلين.
تقليص متوسط مدة معالجة وتمويل طلبات الاستيراد الأساسية عبر القنوات الرسمية.
حجم ونسبة التمويل المصرفي الموجه للقطاع الخاص والمنشآت الصغيرة والمتوسطة وسلاسل القيمة.
انخفاض عدد شكاوى العملاء وتقليص متوسط الزمن اللازم لمعالجتها وحلها.
انخفاض الحوادث والأعطال التقنية وسرعة استعادة الخدمات وضمان استمراريتها.
وخلاصة القول:
لو كنت متخذ القرار الأول، فلن أبدأ بإصدار عملة رقمية جديدة، ولن أضيف بنكاً جديداً إلى قائمة البنوك، ولن أستبدل احتكاراً يملكه الصرافون باحتكار آخر تملكه مجموعة من البنوك، سأبدأ فوراً بإعادة تعريف السوق وترسيم الحدود التنظيمية بين الفاعلين فيه.
سأفتح الباب واسعاً أمام شركات الاتصالات، وشركات التقنية المالية (FinTech)، والبنوك الرقمية، والتطبيقات الوسيطة، ولكن دخولها لن يكون عبر الفراغ التنظيمي أو التحايل على التراخيص، بل استناداً إلى قاعدة أساسية: الابتكار مفتوح للجميع، ولكن أموال الناس ليست ساحة للتجارب.
عندها فقط تتحول التكنولوجيا المالية من مجرد واجهة براقة تستر نظاماً يتهالك، إلى أداة حقيقية لإعادة بناء القطاع المصرفي المالي،
وعندها سنبدأ الانتقال الضروري من اقتصاد الدكاكين إلى اقتصاد المؤسسات، ومن أموال تتحرك في الظل والسر، إلى أموال موثوقة يعرف النظام المالي الشفاف من أين جاءت، وأين ذهبت، ومن استخدمها، وبأي حق قانوني واقتصادي.
هذا ما كنت سأفعله لو كنت متخذ القرار الأول في القطاع المالي والبنوك.
فماذا كنت ستفعل أنت؟
أصلح الله بالكم،
مودتي،
أحمد مبارك بشير
07/08/2026